Durante anos, o aluguel foi uma das poucas operações que corriam à margem da nota fiscal. Bastava o contrato e, às vezes, um recibo. Com a reforma tributária, isso muda. Neste artigo, explicamos o que passa a valer, quem precisa emitir a nota e o que fazer agora para não ser pego de surpresa.
O que muda na locação de imóveis
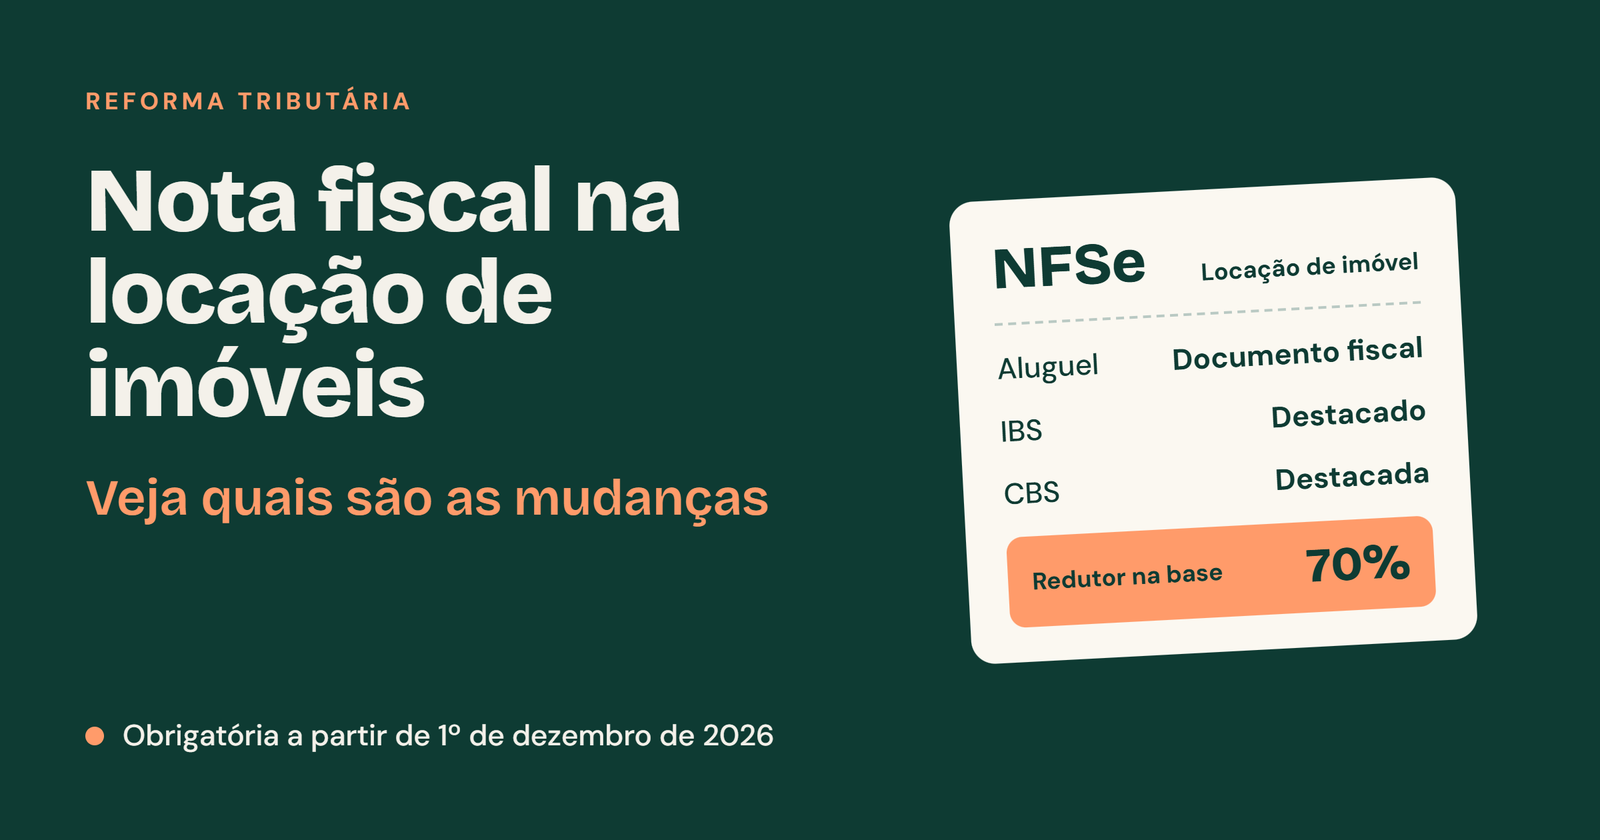
A Lei Complementar 214/2025 incluiu a locação, a cessão onerosa e o arrendamento de bens entre as operações que geram IBS e CBS. Como agora existe tributo incidindo, essas operações precisam ser registradas em nota fiscal eletrônica nacional. O ISS continua fora desse cenário, já que não incide sobre locação de imóveis. Na nota, serão destacados apenas IBS e CBS.
Um ponto importante: a nota não substitui o contrato de locação. Ela documenta o recebimento do aluguel, e o contrato segue sendo indispensável.
Quando começa a obrigatoriedade
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, fixou 1º de dezembro de 2026 como início da emissão da nota nas locações, cessões onerosas e arrendamentos de imóveis. Para optantes pelo Simples Nacional, a data é 1º de janeiro de 2027. Antes disso, circulou a informação de que a exigência começaria em agosto, mas o cronograma oficial posterior definiu dezembro.
A nota deve ser emitida no padrão nacional, pelos Emissores Públicos Nacionais. Ela também passa a trazer dados do imóvel, como a inscrição imobiliária fiscal.
Quem precisa emitir
Depende do perfil do locador:
- Pessoa jurídica: toda receita de locação de imóvel está sujeita a IBS e CBS, independentemente de faturamento ou do número de imóveis. Isso inclui holdings patrimoniais.
- Pessoa física classificada como grande locador: é quem tem mais de três imóveis alugados e receita anual acima de R$ 240 mil. Os dois critérios precisam ser atendidos juntos. Quem se enquadra deve se cadastrar para recolher IBS e CBS a partir de 1º de janeiro de 2027.
- Pessoa física abaixo desses limites: segue como hoje, declarando no Imposto de Renda, sem IBS, CBS ou nota fiscal.
- Administradoras e intermediários: também entram na obrigação de emissão, segundo análises de escritórios especializados.
Quanto vai custar
O aluguel recebeu um redutor de 70% na base de cálculo, regra que atenua o impacto sobre o setor. A locação de bens móveis, por exemplo, não teve esse benefício. Além disso, 2026 é ano de teste, com alíquotas de 0,9% para a CBS e 0,1% para o IBS, e a cobrança efetiva da CBS começa em 2027. O IBS entra gradualmente a partir de 2029, com vigência integral em 2033. A Receita Federal prevê dispensa de recolhimento durante o período de teste.
Para o locador pessoa jurídica, o cenário muda ainda mais: ele passa a lidar com apuração mensal, crédito e débito de IBS e CBS, e não apenas com a emissão da nota.
Como se preparar
- Liste todos os imóveis alugados, com contrato, inscrição imobiliária e dados dos inquilinos.
- Classifique cada locador: pessoa jurídica, grande locador ou pessoa física comum.
- Teste o Emissor Nacional antes de dezembro, para não descobrir erros na primeira nota.
- Ajuste o fluxo de cobrança, já que cada recebimento passa a ter documento fiscal.
- Reveja o preço do aluguel e a margem, considerando a nova carga tributária.
- Avalie com seu contador se o enquadramento atual ainda é o mais vantajoso.
Erros que podem sair caros
O primeiro é achar que a regra só vale para empresas. Pessoas físicas com muitos imóveis e receita elevada também entram. O segundo é deixar o cadastro para a última hora, já que a obrigação cadastral começa em janeiro de 2027. O terceiro é emitir nota sem os dados completos do imóvel, o que pode gerar rejeição ou retrabalho.
Perguntas frequentes
Todo proprietário que aluga imóvel precisa emitir nota fiscal?
Não. Pessoa física que não ultrapassa os limites de grande locador continua fora de IBS, CBS e nota fiscal.
A nota fiscal substitui o recibo de aluguel?
Para quem estiver obrigado, ela passa a ser o documento do recebimento. Isso não dispensa o contrato.
Imobiliária que administra imóvel também muda de rotina?
Sim. Além da nota da comissão, a operação de locação ganha documento próprio, e administradores e intermediários entram na obrigação.
Conclusão
A nota fiscal na locação de imóveis deixa de ser exceção e vira rotina, com 1º de dezembro de 2026 como data de partida para a maioria dos locadores. Quem se organiza agora evita multa, retrabalho e surpresa no caixa.
Fale com a nossa equipe de contabilidade. Analisamos o seu perfil de locador, definimos o enquadramento, preparamos a emissão das notas e cuidamos do cadastro antes dos prazos.